KI-Beratung Beta

  • Produktbild: Weltbilanzen
  • Produktbild: Weltbilanzen
Band 4

Weltbilanzen Probleme der internationalen Konzernrechnungslegung

56,95 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

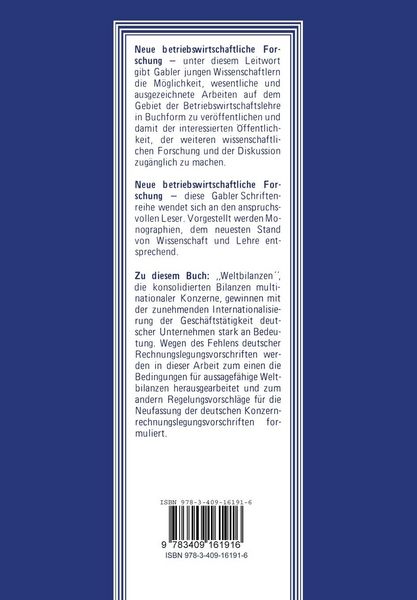
Wer "Weltbilanzen" aufstellen, prLifen, lesen oder etwa gesetz I ich einführen will, wird in dieser souverän geschriebenen Arbeit einen sicheren Führer durch eine komplizierte Materie haben. Solche Fuhrung ist unentbehrl ich: Hausgemachte Problem lösungen haben sich als sehr kurzlebig erwiesen; ein Handelsbrauch...

Beschreibung

Wer "Weltbilanzen" aufstellen, prLifen, lesen oder etwa gesetz I ich einführen will, wird in dieser souverän geschriebenen Arbeit einen sicheren Führer durch eine komplizierte Materie haben. Solche Fuhrung ist unentbehrl ich: Hausgemachte Problem lösungen haben sich als sehr kurzlebig erwiesen; ein Handelsbrauch konnte sich (glücklicher weise) noch nicht bilden. Selbst die Theorie tut sich etwas schwer im Bereich der Weltbilanzen; das beruht freilich nicht etwa darauf, daß die gedankliche Durchdrin· gung von Problemen der Vermögensermittlung zu wünschen übrig ließe, im Gegenteil: Die Theorie bietet heute Instrumente an, die zu einer ungleich verläßlicheren Ver mögensermittlung führen als Weltbilanzen: Weltbilanzen gelten nur als erste und vom Ziel her gesehen etwas unattraktive Stufe, will man die Vermögensverhaltnisse von multinationalen Unternehmen darstellen; sie kannen Ertragswertanalysen nicht er setzen. Das Licht, das die Theorie auf Ertragswertberechnungen und deren Grundlagen inzwischen geworfen hat, Liberschattet das Instrument "Weltbilanzen" heute mehr, als es in Anbetracht der Grenzen externer Rechnungslegung vertretbar erscheint. Der Verfasser nimmt sich dieser, etwas vernachlässigten Probleme an; er zeigt mit aller nur wünschenswerten Sorgfalt und Liberaus anschaulich, welche Problemlösungen sich emp fehlen, und verschmäht es nicht, auch In Details einzudringen. Er legt sogar das Ge wicht ungleich stärker auf die Details denn auf die Grundlagenerörterung, was in Anbetracht des gerade skiZZierten Standes der Theorie sinnvoll erscheint und den Bedürfnissen des Praktikers entgegenkommen wird.

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

01.01.1978

Abbildungen

232 S. 1 Abb.

Verlag Betriebswirtschaftlicher Verlag Gabler

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

01.01.1978

Abbildungen

232 S. 1 Abb.

Verlag Betriebswirtschaftlicher Verlag Gabler
Seitenzahl

232

Maße (L/B/H)

24,4/17/1,3 cm

Gewicht

415 g

Auflage

Softcover reprint of the original 1st ed. 1978

Sprache

Deutsch

ISBN

978-3-409-16191-6

Herstelleradresse

Gabler, Betriebswirt.-Vlg
Abraham-Lincoln-Str. 46
65189 Wiesbaden
DE

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

  • Produktbild: Weltbilanzen
  • Produktbild: Weltbilanzen
  • Erstes Kapitel Problemstellung, Grundlagen.- 1. Problemstellung.- 2. Der internationale Konzernabschluß.- 3. Ziel der internationalen Konzernrechnungslegung.- 4. Ziel der Arbeit.- 5. Prämissen der Arbeit und in der Literatur.- 6. Relevanz der Problematik.- 7. Begrenzung der Aussage.- 8. Gang der Arbeit und Methode des Vorgehens.- 9. Terminologische Fragen.- Zweites Kapitel Problembereiche.- 1. Homogenitätsproblem.- 2. Einheitlichkeit der Bewertung.- 3. Einheitlichkeit der Recheneinheit.- 4. Messung des Konzernerfolges.- Drittes Kapitel Zuordnung von Umbewertung und Umrechnung.- 1. Das Umformungsproblem.- 2. Zuordnung von Umbewertung und Umrechnung in der Literatur.- 3. Umrechnung als Bewertungsvorgang.- 4. Die Umformung von „Weichwährungsabschlüssen“.- Viertes Kapitel Probleme der Umbewertung.- 1. Schranken der Umbewertung durch das „Maßgeblichkeitsprinzip“.- 2. Basis der Umbewertung.- 3. Kreis der umzubewertenden Einzelabschlüsse.- 4. Umbewertungsverfahren.- Fünftes Kapitel Probleme der Umrechnung.- 1. Basis der Umrechnung.- 2. Die Umrechnungsverfahren in der Literatur.- 3. Grundlagen der Kritik an den herkömmlichen Umformungsverfahren.- Sechstes Kapitel Die „neue Stichtagskursmethode“.- 1. Probleme der Umbewertung.- 2. Inflationsbereinigung.- 3. Probleme der Umrechnung.- 4. Offene Probleme.- Siebentes Kapitel Probleme bei voneinander abweichenden Rechnungslegungsperioden.- 1. Das Problem.- 2. Zwischenabschlüsse.- Achtes Kapitel Probleme bei der Abgrenzung des Konsolisierungskreises.- 1. Problemstellung.- 2. Mögliche Problemlösungen.- Neuntes Kapitel Der Erläuterungsbericht.- 1. Abgrenzung des Konsolidierungskreises.- 2. Entwicklung der Konzerntransaktionswährungen.- 3. Differenzposten aus der Inflationsbereinigung und derWährungsumrechnung.- 4. Territoriale Struktur des multinationalen Konzerns.- Zehntes Kapitel Probleme der rechtlichen Regelung.- 1. Regelungsmaterien.- 2. Regelungsvorschlag.- 3. Probleme bei der Durchsetzung der Neuregelung.- Elftes Kapitel Zusammenfassung.- 1. Grundlagen.- 2. Problembereiche.- 3. Die Zuordnung von Umbewertung und Umrechnung.- 4. Umbewertung.- 5. Umrechnung.- 6. Die „neue Stichtagskursmethode“.- 7. Abweichende Rechnungslegungsperioden.- 8. Abgrenzung des Konsolidierungskreises.- 9. Erläuterungsbericht.- 10. Rechtliche Regelung.