KI-Beratung Beta

  • Produktbild: Prüfung der generalnormkonformen Rechnungslegung bei langfristiger Fertigung
  • Produktbild: Prüfung der generalnormkonformen Rechnungslegung bei langfristiger Fertigung

Prüfung der generalnormkonformen Rechnungslegung bei langfristiger Fertigung Erfüllung der Generalnorm des § 264 Abs. 2 HGB aus Sicht des Abschlußprüfers

51,90 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Die bei langfristiger Fertigung bestehenden Bilanzierungsfragen sind nicht nur für den Rechnungslegenden, sondern in besonderem Maße auch für den Abschlußprüfer von Bedeutung, da dieser mit seinem Bestätigungsvermerk ein Urteil über die Ordnungsmäßigkeit der Rechnungslegung abzugeben hat. Marcus Falk...

Beschreibung

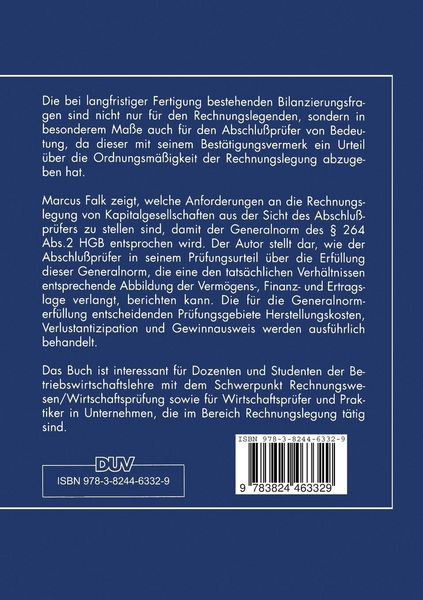
Die bei langfristiger Fertigung bestehenden Bilanzierungsfragen sind nicht nur für den Rechnungslegenden, sondern in besonderem Maße auch für den Abschlußprüfer von Bedeutung, da dieser mit seinem Bestätigungsvermerk ein Urteil über die Ordnungsmäßigkeit der Rechnungslegung abzugeben hat. Marcus Falk zeigt, welche Anforderungen an die Rechnungslegung von Kapitalgesellschaften aus der Sicht des Abschlußprüfers zu stellen sind, damit der Generalnorm des § 264 Abs.2 HGB entsprochen wird. Der Autor stellt dar, wie der Abschlußprüfer in seinem Prüfungsurteil über die Erfüllung dieser Generalnorm, die eine den tatsächlichen Verhältnissen entsprechende Abbildung der Vermögens-, Finanz- und Ertragslage verlangt, berichten kann. Die für die Generalnormerfüllung entscheidenden Prüfungsgebiete Herstellungskosten, Verlustantizipation und Gewinnausweis werden ausführlich behandelt.

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

15.07.1996

Abbildungen

XIX, 168 S. 1 Abb.

Verlag Deutscher Universitätsverlag

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

15.07.1996

Abbildungen

XIX, 168 S. 1 Abb.

Verlag Deutscher Universitätsverlag
Seitenzahl

168

Maße (L/B/H)

21/14,8/1,1 cm

Gewicht

256 g

Auflage

1996

Sprache

Deutsch

ISBN

978-3-8244-6332-9

Herstelleradresse

Deutscher Universitätsvlg
Abraham-Lincoln-Str. 46
65189 Wiesbaden
DE

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Weitere Artikel finden Sie in

  • Produktbild: Prüfung der generalnormkonformen Rechnungslegung bei langfristiger Fertigung
  • Produktbild: Prüfung der generalnormkonformen Rechnungslegung bei langfristiger Fertigung
  • A. Einleitung.- I. Gegenstand und Ziel der Untersuchung.- II. Gang der Untersuchung.- III. Darstellung der Vermögens-, Finanz- und Ertragslage im Jahresabschluß im allgemeinen und im besonderen bei langfristiger Fertigung.- B. Bedeutung der Generalnorm bei der Aufstellung und Prüfung von Jahresabschlüssen.- I. Inhalt der Generalnorm des § 264 Abs. 2 HGB.- II. Auswirkungen der Generalnorm auf die Rechnungslegung der Unternehmung.- III. Gesetzliche Verpflichtung des Abschlußprüfers zur Beurteilung der Erfüllung der Generalnorm.- C. Prüfung der Rechnungslegung bei langfristiger Fertigung im Hinblick auf die Erfüllung der Generalnorm.- I. Problemstellung und Vorgehensweise des Abschlußprüfers.- II. Untersuchung der Darstellung der Vermögens- und Ertragslage in Bilanz und Gewinn- und Verlustrechnung bei langfristiger Fertigung durch den Abschlußprüfer.- III. Prüfung der Berichterstattung im Anhang bei langfristiger Fertigung.- IV. Prüfung der Berichterstattung im Lagebericht bei langfristiger Fertigung.- D. Mitteilung des Prüfungsurteils bei langfristiger Fertigung.- I. Vorbemerkungen.- II. Berichterstattung des Abschlußprüfers im Prüfungsbericht.- III. Der Bestätigungsvermerk bei langfristiger Fertigung.- E. Zusammenfassung der Ergebnisse der Untersuchung.