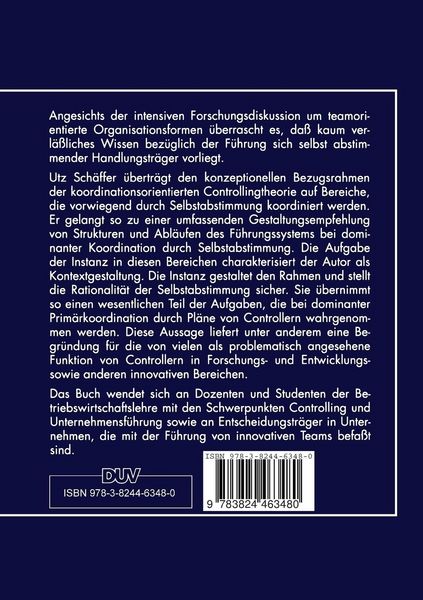
• Produktbild: Controlling für selbstabstimmende Gruppen?
  • Produktbild: Controlling für selbstabstimmende Gruppen?

Controlling für selbstabstimmende Gruppen?

51,90 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

15.07.1996

Abbildungen

XVI, 318 S. 10 Abb.

Verlag

Deutscher Universitätsverlag

Seitenzahl

318

Maße (L/B/H)

21/14,8/1,9 cm

Gewicht

441 g

Auflage

1996

Sprache

Deutsch

ISBN

978-3-8244-6348-0

Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

15.07.1996

Abbildungen

XVI, 318 S. 10 Abb.

Verlag

Deutscher Universitätsverlag

Seitenzahl

318

Maße (L/B/H)

21/14,8/1,9 cm

Gewicht

441 g

Auflage

1996

Sprache

Deutsch

ISBN

978-3-8244-6348-0

Herstelleradresse

Deutscher Universitätsvlg
Abraham-Lincoln-Str. 46
65189 Wiesbaden
DE

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Weitere Artikel finden Sie in

  • Produktbild: Controlling für selbstabstimmende Gruppen?
  • Produktbild: Controlling für selbstabstimmende Gruppen?
  • A. Einführung.- 1. Motivation und Zielsetzung.- 2. Vorgehen.- B. Konzeptioneller Bezugsrahmen.- 1. Der koordinationsorientierte Controllingansatz als Ausgangspunkt.- 2. Erweiterung des koordinationsorientierten Controllingansatzes.- C. Koordination Durch Selbstabstimmung.- 1. Koordination durch Selbstabstimmung in der Organisationsliteratur.- 2. Koordination durch Selbstabstimmung und Arten sozialer Ordnung.- 3. Definition von Koordination durch Selbstabstimmung.- 4. Koordination durch Selbstabstimmung im Rahmen der Hierarchie.- 5. Zur Effizienz von Koordination durch Selbstabstimmung.- D. Gestaltung des Führungssystems.- 1. Planungssystem.- 2. Kontrollsystem.- 3. Informationssystem.- 4. Organisationssystem.- 5. Personalführungssystem.- 6. Wertesystem.- E. Theoretische Einordnung und Implikationen.- 1. Zur Übertragbarkeit des konzeptionellen Bezugsrahmens.- 2. Zur Aufgabe der Instanz bei Dominanz von Selbstabstimmung.- 3. Controlling bei Dominanz von Selbstabstimmung?.- F. Schlußbemerkung.