KI-Beratung Beta

  • Produktbild: Computational Methods in Decision-Making, Economics and Finance
  • Produktbild: Computational Methods in Decision-Making, Economics and Finance
Band 74

Computational Methods in Decision-Making, Economics and Finance

Aus der Reihe Applied Optimization

297,99 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

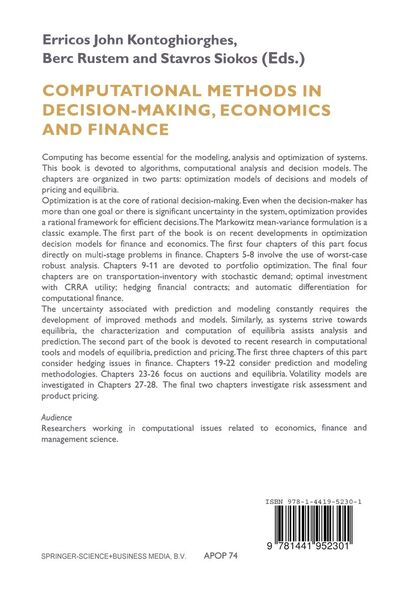
Computing has become essential for the modeling, analysis, and optimization of systems. This book is devoted to algorithms, computational analysis, and decision models. The chapters are organized in two parts: optimization models of decisions and models of pricing and equilibria.

Beschreibung

Computing has become essential for the modeling, analysis, and optimization of systems. This book is devoted to algorithms, computational analysis, and decision models. The chapters are organized in two parts: optimization models of decisions and models of pricing and equilibria.

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

07.12.2010

Abbildungen

XXII, 626 p.

Herausgeber Erricos John Kontoghiorghes + weitere

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

07.12.2010

Abbildungen

XXII, 626 p.

Herausgeber
Verlag Springer Us
Seitenzahl

626

Maße (L/B/H)

23,5/15,5/3,5 cm

Gewicht

972 g

Sprache

Englisch

ISBN

978-1-4419-5230-1

Herstelleradresse

Springer-Verlag KG
Sachsenplatz 4-6
1201 Wien
AT

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

  • Produktbild: Computational Methods in Decision-Making, Economics and Finance
  • Produktbild: Computational Methods in Decision-Making, Economics and Finance
  • Preface. Contributing Authors. Part I: Optimization Models. 1. Multi-period optimal asset allocation for a multi-currency hedged portfolio; D. Mignacca, A. Meucci. 2. Rebalancing Strategies for Long-term Investors; J.M. Mulvey, K.D. Simsek. 3. Multistage stochastic programming in computational finance; N. Gulpinar, et al. 4. Multistage stochastic optimization model for the cash management problem; O. Schmid. 5. Robust portfolio analysis; B. Rustem, R. Settergren. 6. Robust mean-semivariance portfolio optimization; O.L.V. Costa, et al. 7. Perturbative approaches for robust optimal portfolio problems; F. Trojani, P. Vanini. 8. Maxmin Portfolios in Models where Immunization is not Feasible; A. Balbás, A. Ibáñez. 9. Portfolio Optimization with VaR and Expected Shortfall; M. Gilli, E. Këllezi. 10. Borrowing Constraints, Portfolio Choice, and Precautionary Motives; M. Haliassos, C. Hassapis. 11. The risk profile problem for stock portfolio optimization; M.-Y. Kao, et al. 12. A capacitated transportation-inventory problem with stochastic demands; P. Chaovalitwongse, et al. 13. Utility maximisation with a time lag in trading; L.C.G. Rogers, E.J. Stapleton. 14. Simulations for hedging financial contracts with optimal decisions; H. Windcliff, et al. 15. Automatic differentiation for computational finance; C.H. Bischof, et al. Part II: Equilibria, Modelling and Pricing. 16. Interest rate barrier options; G. Barone-Adesi, G. Sorwar. 17. Pricing American optionsby fast solutions of LCPs; A. Borici, H.-J. Lüthi. 18. Hedging with Monte Carlo simulation; J. Cvitanić, et al. 19. In Search of Deterministic Complex Patterns in Commodity Prices; A. Chatrath, et al. 20. A review of stock market prediction using computational methods; I.E. Diakoulakis, et al. 21. Numericalstrategies for solving SUR models; P. Foschi, et al. 22. Time-Frequency Representation in the Analysis of Stock Market Data; G. Turhan-Sayan, S. Sayan. 23. Opportunity cost algorithms for combinatorial auctions; K. Akcoglu, et al. 24. A finite states contraction algorithm for dynamic models; J.X. Li. 25. Traffic network equilibrium and the environment; A. Nagurney, et al. 26. Mathematical model of technology diffusion in developing countries; Ding Zhang, et al. 27. Estimation of Stochastic Volatility Models; F. Bartolucci, G. De Luca. 28. Genetic programming with syntactic restrictions applied to financial volatility forecasting; G. Zumbach, et al. 29. Simulation-based tests of PTM; L. Khalaf, M. Kichian. 30. Credit risk assessment using a multicriteria hierarchical discrimination approach; K. Kosmidou, et al.