Grundsätze ordnungsmäßiger passiver Rechnungsabgrenzung
-
- Deutsch ausgewählt
56,90 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
27.08.1998
Abbildungen
XVIII, 310 S.
Verlag
Betriebswirtschaftlicher Verlag GablerSeitenzahl
310
Maße (L/B/H)
21/14,8/1,9 cm
Gewicht
431 g
Auflage
1998
Sprache
Deutsch
ISBN
978-3-409-12857-5
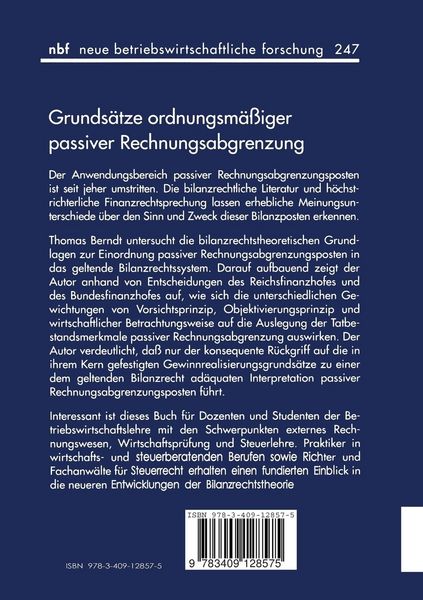
Problemstellung.- 1. Kapitel: Bilanzrechtstheoretische Grundlagen handelsrechtlicher Gewinnanspruchsermittlung und Informationsvermittlung.- A. Gesetzgeberische Implikationen handelsrechtlicher Rechnungslegungsverpflichtung.- B. Bedeutungsgrenzen handelsrechtlicher Rechnungslegungsinhalte.- 2. Kapitel: Historische Interpretationen passiver Rechnungsabgrenzungsposten.- A. Historische buchhalterische Erklärungsversuche für den Ansatz von (passiven) Rechnungsabgrenzungsposten.- B. Historische bilanzrechtstheoretische Erklärungsversuche für den Ansatz passiver Rechnungsabgrenzungsposten.- C. Passive Rechnungsabgrenzungsposten in der älteren höchstrichterlichen Rechtsprechung.- 3. Kapitel: Passive Rechnungsabgrenzungsposten in der Rechtsprechung des Bundesfinanzhofes.- A. Handels- und einkommensteuerrechtliche Grundlagen der Rechnungsabgrenzung.- B. Passive Rechnungsabgrenzungsposten in der Interpretation des Bundesfinanzhofes.- Thesenförmige Zusammenfassung.- Urteilsverzeichnis.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice