
Fluctuation Theory for Lévy Processes Ecole d'Eté de Probabilités de Saint-Flour XXXV - 2005
-
- Englisch ausgewählt
36,99 €
inkl. gesetzl. MwSt.,
Beschreibung
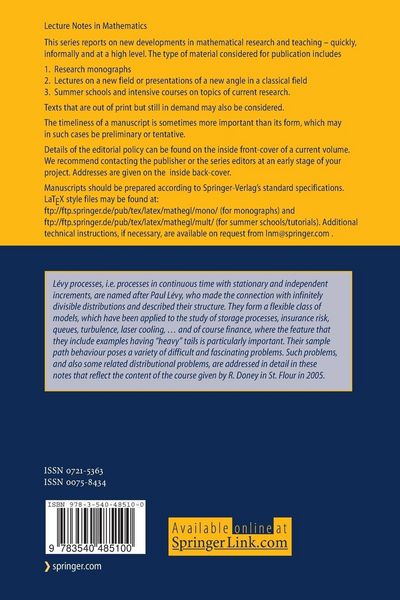
Lévy processes, i.e. processes in continuous time with stationary and independent increments, are named after Paul Lévy, who made the connection with infinitely divisible distributions and described their structure. They form a flexible class of models, which have been applied to the study of storage...
Produktdetails
| Einband |
Taschenbuch |
|---|---|
| Erscheinungsdatum |
19.04.2007 |
| Abbildungen |
IX, 155 p. |
| Herausgeber | Jean Picard |
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice