Gutscheinbedingungen

**Gültig bis 24.09.2026 ab einem Mindestbestellwert von 30€ auf Spielzeug, Schreibwaren, Filme, Geschenke & Trends, Musik, tolino eReader & Zubehör, Hörbücher und Hörbuch-Downloads, nicht preisgebundene Bücher und Kalender online auf thalia.at und in der Thalia App. Einzelne Artikel können ausgeschlossen sein. Aufgrund der Buchpreisbindung sind deutschsprachige Bücher und eBooks ausgenommen. Zusätzlich ausgenommen sind Abos & Flatrates, Games, Geschenkkarten/-boxen, Shelfies, Software, Zeitschriften sowie einzelne Artikel von tonies®. Pro Einkauf einmal einlösbar. Click & Collect nur bei Onlinevorabzahlung möglich. Keine Barauszahlung. Nicht kombinierbar mit anderen Aktionen und Gutscheinen. Gutschein wird auf max. 500€ Bestellwert angerechnet. Nicht gültig für Versandkosten und Services. Preisgebundene Artikel sind vom Mindestbestellwert ausgeschlossen.

  • Produktbild: Séminaire de Probabilités XL
  • Produktbild: Séminaire de Probabilités XL
Band 1899

Séminaire de Probabilités XL

49,99 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

16.07.2007

Abbildungen

XI, 489 p.

Herausgeber

Catherine Donati-Martin + weitere

Verlag

Springer Berlin

Seitenzahl

489

Maße (L/B/H)

23,5/15,5/2,8 cm

Gewicht

756 g

Auflage

2007

Sprache

Englisch

ISBN

978-3-540-71188-9

Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

16.07.2007

Abbildungen

XI, 489 p.

Herausgeber

Verlag

Springer Berlin

Seitenzahl

489

Maße (L/B/H)

23,5/15,5/2,8 cm

Gewicht

756 g

Auflage

2007

Sprache

Englisch

ISBN

978-3-540-71188-9

Herstelleradresse

Springer-Verlag GmbH
Tiergartenstr. 17
69121 Heidelberg
DE

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Weitere Artikel finden Sie in

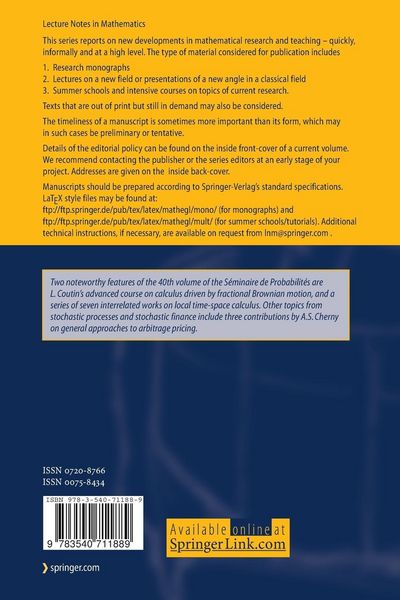
  • Produktbild: Séminaire de Probabilités XL
  • Produktbild: Séminaire de Probabilités XL
  • Specialized Course.- An Introduction to (Stochastic) Calculus with Respect to Fractional Brownian Motion.- Local Time-Space Calculus.- A Change-of-Variable Formula with Local Time on Surfaces.- A Note on a Change of Variable Formula with Local Time-Space for Lévy Processes of Bounded Variation.- Integration with Respect to Self-Intersection Local Time of a One-Dimensional Brownian Motion.- Generalized It? Formulae and Space-Time Lebesgue–Stieltjes Integrals of Local Times.- Local Time-Space Calculus for Reversible Semimartingales.- Elements of Stochastic Calculus via Regularization.- On the Smooth-Fit Property for One-Dimensional Optimal Switching Problem.- Other Contributions.- A Strong Form of Stable Convergence.- Product of Harmonic Maps is Harmonic: A Stochastic Approach.- More Hypercontractive Bounds for Deformed Orthogonal Polynomial Ensembles.- No Multiple Collisions for Mutually Repelling Brownian Particles.- On the Joint Law of the L1 and L2 Norms of a 3-Dimensional Bessel Bridge.- Tanaka Formula for Symmetric Lévy Processes.- An Excursion-Theoretical Approach to Some Boundary Crossing Problems and the Skorokhod Embedding for Reflected Lévy Processes.- The Maximality Principle Revisited: On Certain Optimal Stopping Problems.- Correlated Processes and the Composition of Generators.- Representation of the Martingales for the Brownian Snake.- Discrete Sampling of Functionals of Ito Processes.- Ito's Integrated Formula for Strict Local Martingales with Jumps.- Enlargement of Filtrations and Continuous Girsanov-Type Embeddings.- On a Lemma by Ansel and Stricker.- General Arbitrage Pricing Model: I – Probability Approach.- General Arbitrage Pricing Model: II – Transaction Costs.- General Arbitrage Pricing Model: III – Possibility Approach.