KI-Beratung Beta

  • Produktbild: Auslegung der International Financial Reporting Standards am Bilanzierungsobjekt Softwareentwicklung
  • Produktbild: Auslegung der International Financial Reporting Standards am Bilanzierungsobjekt Softwareentwicklung
Band 17

Auslegung der International Financial Reporting Standards am Bilanzierungsobjekt Softwareentwicklung

78,50 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

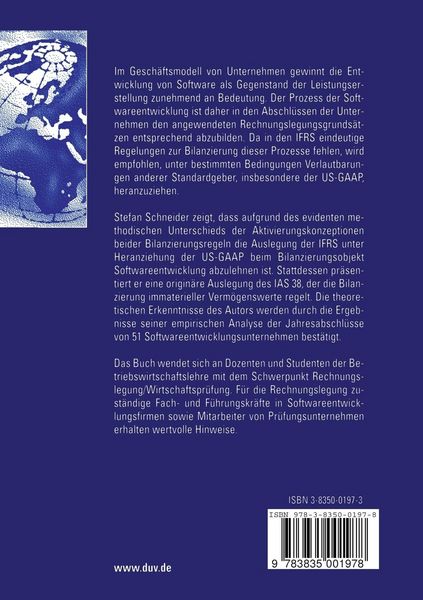
Im Geschäftsmodell von Unternehmen gewinnt die Entwicklung von Software als Gegenstand der Leistungserstellung zunehmend an Bedeutung. Der Prozess der Softwareentwicklung ist daher in den Abschlüssen der Unternehmen den angewendeten Rechnungslegungsgrundsätzen entsprechend abzubilden. Da in den IFRS...

Beschreibung

Im Geschäftsmodell von Unternehmen gewinnt die Entwicklung von Software als Gegenstand der Leistungserstellung zunehmend an Bedeutung. Der Prozess der Softwareentwicklung ist daher in den Abschlüssen der Unternehmen den angewendeten Rechnungslegungsgrundsätzen entsprechend abzubilden. Da in den IFRS eindeutige Regelungen zur Bilanzierung dieser Prozesse fehlen, wird empfohlen, unter bestimmten Bedingungen Verlautbarungen anderer Standardgeber, insbesondere der US-GAAP, heranzuziehen.
Stefan Schneider zeigt, dass aufgrund des evidenten methodischen Unterschieds der Aktivierungskonzeptionen beider Bilanzierungsregeln die Auslegung der IFRS unter Heranziehung der US-GAAP beim Bilanzierungsobjekt Softwareentwicklung abzulehnen ist. Stattdessen präsentiert er eine originäre Auslegung des IAS 38, der die Bilanzierung immaterieller Vermögenswerte regelt. Die theoretischen Erkenntnisse des Autors werden durch die Ergebnisse seiner empirischen Analyse der Jahresabschlüsse von 51 Softwareentwicklungsunternehmen bestätigt.

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

26.01.2006

Abbildungen

XXXV, 415 S.

Verlag Deutscher Universitätsverlag

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

26.01.2006

Abbildungen

XXXV, 415 S.

Verlag Deutscher Universitätsverlag
Seitenzahl

415

Maße (L/B/H)

21/14,8/2,5 cm

Gewicht

580 g

Auflage

1 Auflage 2006

Sprache

Deutsch

ISBN

978-3-8350-0197-8

Herstelleradresse

Deutscher Universitätsvlg
Abraham-Lincoln-Str. 46
65189 Wiesbaden
DE

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

  • Produktbild: Auslegung der International Financial Reporting Standards am Bilanzierungsobjekt Softwareentwicklung
  • Produktbild: Auslegung der International Financial Reporting Standards am Bilanzierungsobjekt Softwareentwicklung
  • Vergleich der Rechnungslegungskonzeptionen der International Financial Reporting Standards und der United States-Generally Accepted Accounting Principles.- Empirische Evidenz für die Relevanz des Geschäftsmodells Softwareentwicklung und-absatz.- Analyse relevanter Grundlagen der Softwareentwicklung zur Ableitung des Bilanzierungsobjektes.- Auslegung der International Financial Reporting Standards am Bilanzierungsobjekt Softwareentwicklung.- Empirische Analyse.- Zusammenfassung der Ergebnisse und Ausblick.