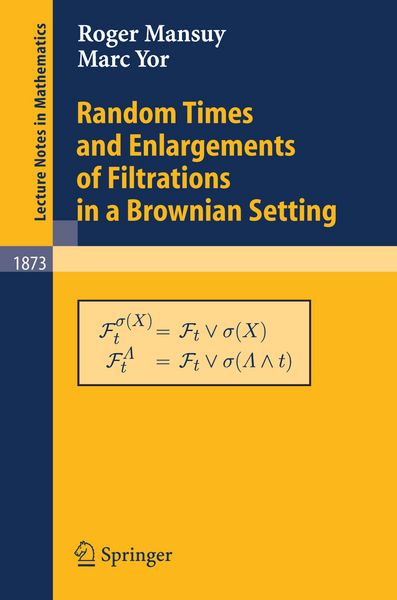
Random Times and Enlargements of Filtrations in a Brownian Setting
-
- Englisch ausgewählt
36,99 €
inkl. gesetzl. MwSt.,
Beschreibung
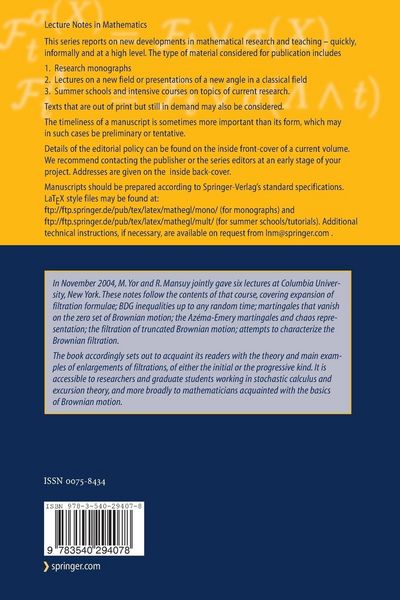
In November 2004, M. Yor and R. Mansuy jointly gave six lectures at Columbia University, New York. These notes follow the contents of that course, covering expansion of filtration formulae; BDG inequalities up to any random time; martingales that vanish on the zero set of Brownian motion; the Azéma-Emery...
Produktdetails
| Einband |
Taschenbuch |
|---|---|
| Erscheinungsdatum |
19.12.2005 |
| Abbildungen |
XIII, 158 p. |
| Verlag | Springer Berlin |
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice